
(※2021年6月1日に公開。2026年10月28日に記事内容をアップデートいたしました。)
2021年6月1日 公開
2026年10月28日更新
概要
今回は、タイにおける普通解雇手続について解説します。事前の予告が必要となるなど日本と共通する点も多いですが、解雇補償金の存在を筆頭に日本と大きく異なる点もあるうえ、定年退職や有期雇用など、事案ごとに注意すべき点もあります。本コラムではこれらを中心に解説します。
なお、解雇に関するトピックは、少し長くなるため、2回に分けて解説します。
解雇とは
タイにおける解雇は、日本と同様、会社が一方的に雇用契約を解約することと理解してよく、普通解雇と懲戒解雇に大別できます。
懲戒解雇とは、一定の事由が生じた場合に懲戒処分として行われるものであって、後述する解雇予告や解雇補償金の支払いを伴わない解雇を意味し、普通解雇はそれ以外の解雇を意味します(懲戒解雇については、「タイの労働法制と実務 vol.6 懲戒に関するルールと実務」をご参照ください。)。
また、普通解雇のうち、従業員側の事情を理由とするのではなく、業績悪化などによって人員整理の必要が生じた場合等の会社側の事情を理由とする解雇を、特に、整理解雇と呼ぶことがあります。
日本で普通解雇する場合、おおよそ、①法令により解雇が制限されている場合ではないこと、②解雇予告を行うこと、③解雇権の濫用に当たらないことという要件を全て満たさなければなりません。
タイでも、解雇をする場合には、一定の要件を満たす必要があります。
タイでの普通解雇の要件
タイで、普通解雇しようとする場合の要件は、次のとおりです。
【実体的要件】
①法令上、解雇が制限されている場合に当たらないこと
②不公正な解雇でないこと
【手続的要件】
③解雇予告を行うこと
④解雇補償金を支払うこと
(⑤労使間で解雇の規定がある場合(就業規則や雇用契約書)、この規定に従うこと)
このうち、②については、次回のコラムで、判例等を踏まえて整理する予定ですので、今回は、それ以外の要件を中心に解説します。
なお、タイでは、整理解雇についても、上記と同様の枠組みで有効性が判断されます(後述する、機械化等による解雇の場合を除きます。)。ここで主として問題となるのは、要件②の不公正か否かです。詳細については、次回のコラムをご参照ください。
1. 法令上の解雇制限
日本では、労基法や労働組合法等の法令で、解雇が禁止される場面が定められています。
タイでも、同様に解雇が制限される場合があり、労働者保護法(以下「LPA」といいます。)や労働関係法(以下「LRA」といいます。)において、次の場合には、原則として解雇が禁止されています。
①妊娠を理由とする解雇(LPA43条)
②裁判所の許可を得ずに行う従業員委員会の委員の解雇(LRA52条)
③労働組合の集会の開催、要求書の提出、訴訟提起、証言をしようとしていることを理由とする解雇/労働組合員であることを理由とする解雇(LRA121条)
④労働協約や仲裁が有効である間の、その要求に関与した従業員等の解雇(LRA123条)
※従業員委員会とは、従業員50人以上の事業所において、従業員が任意に設置できる委員会をいいます。
2. 不公正な解雇でないこと
日本と同様に、タイでも、普通解雇が「不公正でないこと」が必要とされています(労働訴訟法49条)。この点については、次回のコラムで詳しく整理します。
3. 解雇予告
従業員を普通解雇するためには、原則として、書面により事前に解雇を予告することが必要です(LPA17条2項)。
日本では、普通解雇する場合には30日前の解雇予告が必要とされていることもあり、タイでも同様に30日前までに解雇予告をすればよいと誤解している方々がしばしば見受けられます。
この点、タイでは、「30日前」ではなく、「一給与期間前まで」の解雇予告が必要であることに注意が必要です(LPA17条2項)。
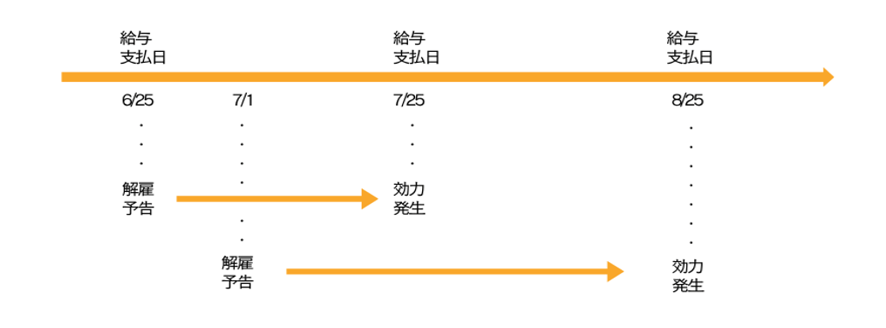
具体的には、タイでは、解雇予告について、「ある給与支払日に解雇の効力を生じさせるためには、その一つ前の給与支払日までに解雇を予告しなければならない」と定められています(LPA17条2項)。ここから、解雇の効力は、給与支払日に生じること、及び、その前の給与支払日まで(当日を含む。)に解雇予告をしておかなければならないことが分かります。
つまり、まず、解雇予告に必要な「一給与期間」とは、給与日と給与日の間の期間のことであり、解雇予告日から解雇日までの間には、最低でもこの1つの給与期間が含まれていなければならないことになります。
例えば、以下の図のとおり、給与支払日が毎月25日の従業員を解雇する場合、7月25日の給与支払日に解雇の効力を発生させるためには、一給与期間前の6月25日までに解雇予告をしておく必要があります。仮に、7月1日に解雇予告をした場合には、一給与期間は、7月25日~8月25日で計算することになり、解雇の効力発生は、8月25日になるということです。
なお、効力発生日は雇用終了日であり、当日までが勤続期間に含まれます(例:7月25日が効力発生日なら同日も勤続期間に含む。)。勤続年数の境界として、後述の解雇補償金額に影響しうる点に注意が必要です。
この一給与期間前の解雇予告を行わない場合の手段として、解雇予告を行った場合に解雇できるはずの日までの給与に相当する金額を支払うことにより、即時に解雇することも可能です(LPA17条3項)。
なお、従業員が自主退職する場合、又は、懲戒解雇の場合には、解雇予告が不要で即時解雇することが認められています(LPA17条4項)。詳しくは、「タイの労働法制と実務 vol.6 懲戒に関するルールと実務」をご参照ください。
4. 解雇補償金の支払い
日本の普通解雇との一番の違いとして、タイでは、従業員を普通解雇する場合(厳密にいえば、自主退職又は懲戒解雇以外の場合)、法令で定められた額の解雇補償金を支払わなければなりません(LPA118条1項)。
解雇補償金額は、次の表のとおり、従業員の勤続年数と最終賃金額によって計算されます。
| 勤続年数 | 支払う必要のある解雇補償金額 |
| 120日未満 | 支払う必要なし |
| 120日~1年未満 | 退職時の賃金の30日分以上 |
| 1年~3年未満 | 退職時の賃金の90日分以上 |
| 3年~6年未満 | 退職時の賃金の180日分以上 |
| 6年~10年未満 | 退職時の賃金の240日分以上 |
| 10年~20年未満 | 退職時の賃金の300日分以上 |
| 20年以上 | 退職時の賃金の400日分以上 |
上表の「退職時の賃金の◯日分」を計算する際の日額賃金は、月給制の従業員の場合、原則として月額賃金を30で除した額(月額賃金÷30)として算定します。また、ここでいう「賃金」には、基本給のほか、労働の対償として継続的・定期的に支払われる手当(役職手当など)が含まれうる一方、福利厚生的な性質のものや賞与等は含まれないと整理されます。何が「賃金」に当たるかは個別の手当の性質により判断されるため、その詳細は「タイの労働法制と実務 vol.2 賃金に関する原則と基本ルールの概要」をご参照ください。
なお、従業員が自主退職する場合、又は、懲戒解雇の場合には、解雇補償金が不要となることを認めています(LPA119条1項)。詳しくは、「タイの労働法制と実務 vol.6 懲戒に関するルールと実務」をご参照ください。
5. 就業規則上の解雇の規定に従うこと
タイでは、従業員数が10名以上である会社は就業規則を定めなければなりません(LPA108条1項)。また、従業員数が10名に満たない会社でも、雇用条件の統一化等の観点から、これを定める会社も珍しくありません。そして、就業規則において必ず規定しなければならない事項の一つに、解雇に関する事項があります(LPA108条)。
そのため、タイの多くの会社は、就業規則の中で、解雇事由や解雇の手続を定めています。このような場合、会社は原則としてその規定に従い、普通解雇を行う必要があると考えておくべきでしょう。
特別の解雇補償金が必要となる場合
タイでは、解雇補償金に関して、注意すべき特別な場面が2つあります。
1. 機械化等による解雇の場合
会社が、機械の導入又は機械・技術の変更によって、事業、生産ライン、販売やサービスなどの組織を変更し、その結果として従業員を解雇する場合、会社は、雇用終了予定日の60日以上前に、対象となる従業員及び労働監督官に対して、雇用終了予定日、解雇の理由及び対象従業員の氏名を通知する必要があります(LPA121条1項)。
仮にこの予告を怠った場合(予告しなかった場合だけではなく、予告期間が60日に満たなかった場合も含みます。)、前述の解雇補償金に加えて、最終賃金60日分に相当する特別解雇補償金(解雇予告に代わる補償金)を支払わなければなりません(LPA121条2項)。
また、勤続年数が6年を超える従業員に対しては、通常の解雇補償金に加えて、勤続年数1年につき15日分の特別な補償金を支払う必要があります(LPA122条)。これには、最大360日分までと上限が設けられていますが、計算に際して勤続年数に1年に満たない端数が生じ、これが180日を超える場合には、その端数も1年と評価して計算しなければならない点に注意が必要です。
| 解雇予告 | 60日以上前に従業員+労働監督官へ通知 →怠った場合、以下の金員に加え、最終賃金60日分を追加(LPA121条2項) |
| 通常の解雇補償金 | 勤続年数に応じた法定額(LPA118条) |
| 特別補償金(勤続6年超) | 勤続1年につき15日分 |
2. 事業所が移転する場合
会社が事業所を移転する場合、移転日の30日前までに、従業員に対して移転先や移転時期等を告知する必要があります(LPA120条1項)。そして、従業員は、移転後の就労が従業員やその家族の生活に重大な影響を及ぼす場合、会社を退職することができます。この場合、会社は、退職する従業員に対して、法定の解雇補償金以上の額の特別な補償金を支払わなければなりません(LPA120条3項)。詳しくは、「タイの労働法制と実務 vol.5 従業員の配置転換に関するルールと実務」をご参照ください。
退職勧奨をする場合
自主退職とは、従業員が自らの意思で雇用契約を終了する場合をいいます。
従業員が自ら退職する場合ですから、これまでに述べてきたような解雇に関する様々な規制は適用されません。解雇予告も解雇補償金の支払いも不要です。
これは、会社が自主退職を促し、退職勧奨をした結果、従業員が自主退職した場合も同様です。
ただし、その退職勧奨が退職を強制するものであった場合や、実質的には会社が主導して雇用を終了させた(会社都合の雇用終了である)と評価される場合には、解雇に関する規制が及ぶ可能性があります。この点、退職するよう説得を試みただけで退職を強制したと評価される可能性は低いですが、強制との境界は明確ではないため、可能な限り、従業員の自由な意思を阻害したと評価されないように注意すべきでしょう。そのため、退職勧奨を行う際には、長時間に及ばないこと、必要最低限の人数で対応すること、嘘をつかないこと(懲戒解雇できる事情がないにもかかわらず「懲戒解雇できる」など)、従業員の意思を尊重する姿勢を崩さないこと、従業員の言い分にも耳を傾けること、等を心がけることが大切です。また、後々、従業員から退職を強要されたなどと言われないためにも、退職勧奨時の状況(日付、開始・終了時間、場所、出席者)や双方が話した内容をきちんと議事録等で記録しておくことも大切です。
なお、退職勧奨を経て合意退職をする場合には、上記のとおり、真に自主的な退職である限り、法律上は解雇補償金の支払いは不要ですが、後に従業員との争いを避けるために、一定の解決金を支払ったうえで合意を取り付けるという対応が実務上はしばしば取られます。多少の出費を伴うものの、これによって解雇を避けることができる点では、一つの有効な手段と考えます。
定年退職の場合
1. 法令上のルール
タイにも定年退職に関する規定があり、そこでは、理解しておくべき重要な原則が記載されています。一つ目は、タイでは定年による雇用終了も「解雇」の一種として扱われ、定年に関する合意や就業規則の定めの有無、また従業員自身の自主的な申出によるか否かを問わず、会社は解雇補償金を支払う必要があることです(LPA118/1条)。
二つ目は、60歳に達した従業員は、定年に関する定めの有無や定められた定年年齢にかかわらず、自ら定年退職を申し出ることができる法令上の権利を有することです(同条)。この申出をした日から30日が経過すると、定年退職したものとして扱われます。
2. 定年退職に関する合意
会社と従業員との間で定年退職に関する合意や就業規則等の定めがない場合でも、上記のとおり、60歳以上の従業員は定年退職を申し出ることができます。
注意が必要なのは、法令上、定年退職は、「従業員側の権利」としての建て付けになっており、定年退職の合意がない場合には、会社側から定年を理由とした雇用の終了をすることはできないことです。そのため、会社からも定年を理由とした雇用終了ができるようにするためには、定年退職に関する合意をしておくことが重要です。
定年退職に関する合意や就業規則等の定めがある場合には、会社は、定年に達した従業員を定年退職とすることができます(この場合でも、前述のとおり解雇補償金の支払いは必要です)。ただし、しばしば、定年を65歳とする合意や就業規則が見られます。この場合でも従業員は法令上60歳で定年退職できるため、合意の効果は「会社側だけが65歳まで定年退職を行えない」という点にとどまります。合意内容次第では会社側にとって不都合な状況になりうるため、注意が必要です。
3. 退職金の定め
上記のとおり、定年を理由として従業員が退職する場合、解雇補償金の支払いが不可欠です。そして、これは、あくまで解雇補償金であり、退職金とは別物です。
そのため、日本本社の就業規則を流用したことで、タイでも退職金を支払う規定がある場合には、解雇補償金とは別に、退職金の支払いが必要となる可能性があるので注意が必要です。
有期雇用の場合
有期雇用の場合、解雇に関連する注意点として、以下の2点を理解しておくことが重要です。
1. 解雇のハードルが上がる
有期雇用の場合、原則として、契約期間内の解雇ができないと考えられます。
LPAの解雇予告に関する規定では、無期雇用を前提とした解雇規定が置かれており(LPA17条2項)、有期契約の場合には、使用者側からも従業員側からも、一方的に雇用契約を終了させることができないとの立場を取っていると読み取れます。
ただ、如何なる場合であっても雇用を終了できないというのはあまりにも不合理であるため、合意による雇用の終了は当然可能ですし、雇用契約を継続し難いような事情がある場合には、解雇は可能と考えます。
ただし、上記のとおり、原則として有期雇用期間における解雇が想定されていないことからして、無期雇用の場面で普通解雇するときよりも解雇要件が認められるハードルは高くなると考えておくべきでしょう。
2. 期間満了の場合でも解雇補償金が必要
無期雇用とは異なり、有期雇用の場合には、期間満了によって雇用が終了する場合があります。この場合であっても、原則として、会社は解雇補償金の支払いが必要になります。例外的に、次の特別な類型の有期雇用と認められる場合には、解雇補償金を支払う必要はありませんが(LPA118条3項、4項)、これが認められる場面は限定的であるため、基本的には、解雇補償金の支払いが必要になると考えておくべきでしょう。
【特例有期雇用】
①従業員の業務が、会社の通常の業務ではない特別な業務、臨時の業務、季節的な業務のいずれかであること
②期間が2年以内であること
③雇用開始時に、契約書が書面で作成されていることこの点は、後の「タイの労働法制と実務 vol.8 有期雇用の基本と活用上の留意点」で詳しく解説します。
普通解雇に関する実務上の留意点
以上のとおり、タイで普通解雇をしようとする場合には、日本とは異なるルールがあることを理解しておく必要があります。タイでは、労働者による労働局への申立てや労働裁判所への訴訟提起が少なくないため、紛争になっても問題がないように、普段から正しい理解のもとで、必要な手続や支払いをきちんと履践しておくことが大切です。